Empréstimo na Conta de Luz: Como Funciona, Taxas de Juros (Copel, Enel e Celesc) e se Vale a Pena
· Revisado por Ailton dos Santos Pereira
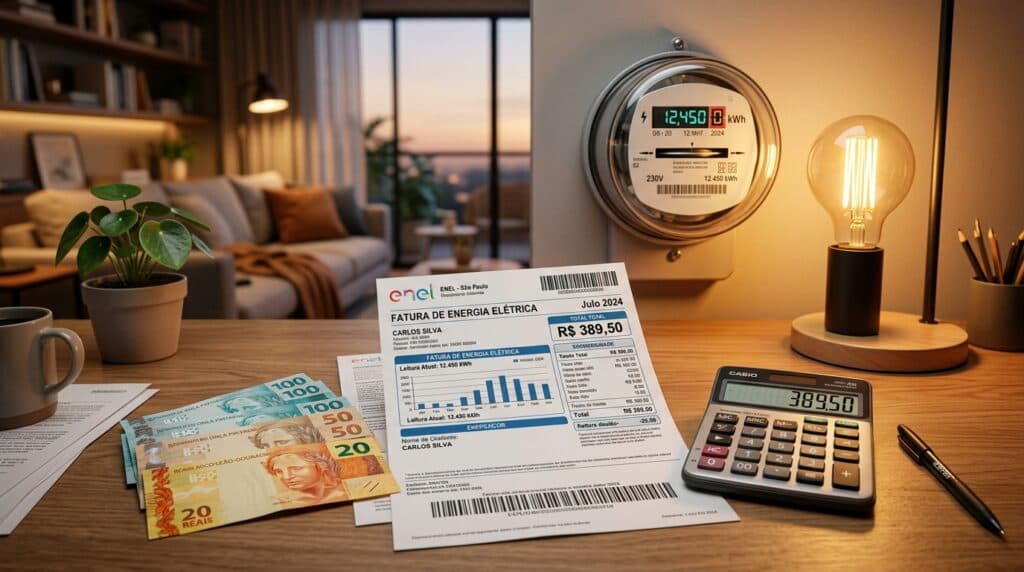
Resumo Direto ao Ponto: O empréstimo na conta de luz é uma modalidade de crédito pessoal em que as parcelas mensais são cobradas diretamente na fatura de energia elétrica (como Copel, Enel, CPFL, Celesc e Neoenergia). Embora tenha aprovação rápida e aceite pessoas negativadas, possui uma das taxas de juros mais altas do mercado financeiro (entre 12% e 22% ao mês) e traz o risco de suspensão do fornecimento de energia se a fatura não for paga. Para quem é CLT ou tem saldo FGTS, modalidades como a Antecipação do Saque-Aniversário ou o Consignado CLT chegam a ser até 10 vezes mais baratas.
O empréstimo na conta de luz ganhou enorme destaque nos últimos meses como uma alternativa imediata para quem precisa de dinheiro rápido no Pix, mas está com o nome negativado no SPC ou Serasa e não consegue crédito nos bancos tradicionais.
No entanto, a facilidade de contratação esconde armadilhas financeiras perigosas: o Custo Efetivo Total (CET) anual pode ultrapassar 700% ao ano, tornando a fatura mensal de luz impagável. Neste guia completo, você entenderá exatamente como funciona a cobrança, quais distribuidoras aceitam o convênio, a tabela comparativa de juros e como obter crédito barato sem colocar o fornecimento de luz da sua família em risco.
Como Funciona o Empréstimo com Débito na Fatura de Energia?
O empréstimo debitado na conta de luz não é concedido pela própria concessionária de energia (como a Copel ou a Enel), mas sim por financeiras e Sociedades de Crédito Direto (SCD) conveniadas com as distribuidoras estaduais.
O processo operacional funciona da seguinte maneira:
- Titularidade da Conta: O solicitante precisa ser o titular da conta de energia elétrica ou comprovar vínculo de primeiro grau com o imóvel cadastrado na distribuidora.
- Inclusão da Parcela: Ao assinar o contrato, o valor da parcela do empréstimo passa a vir discriminado como um lançamento adicional na fatura mensal de consumo elétrico.
- Cobrança Unificada: Quando você efetua o pagamento do boleto da concessionária (via código de barras ou Pix), a distribuidora repassa a fração correspondente à financeira credora.
- Sem Consulta Rigorosa: Por ter a garantia do serviço essencial de energia elétrica, muitas financeiras aprovam o crédito mesmo com restrições cadastrais no Serasa.
Quais Distribuidoras de Energia Permitem Essa Modalidade?
A disponibilidade do crédito depende diretamente dos acordos firmados entre as financeiras e as companhias estaduais de distribuição. As principais concessionárias que possuem histórico de convênios ativos no Brasil incluem:
Antecipe seu Saque-Aniversário do FGTS
Simule gratuitamente quanto você pode liberar agora via Pix, mesmo com nome negativado.
- Copel (Paraná): Uma das concessionárias mais buscadas para linhas de crédito pessoal com débito em conta.
- Enel (São Paulo, Rio de Janeiro e Ceará): Aceita cobrança de serviços de terceiros e convênios autorizados.
- CPFL Energia (São Paulo e Rio Grande do Sul): Atende dezenas de cidades do interior paulista e região sul.
- Celesc (Santa Catarina): Disponibilidade em cidades selecionadas do estado catarinense.
- Neoenergia (Coelba, Celpe, Cosern e Elektro): Ampla cobertura em estados do Nordeste e interior paulista.
- Equatorial Energia (Maranhão, Pará, Piauí, Alagoas e Goiás): Parcerias ativas em diversas regiões do Norte e Nordeste.
Tabela Comparativa de Taxas de Juros: Conta de Luz vs. Outras Linhas
Antes de contratar qualquer valor na fatura de luz, é fundamental analisar a diferença brutal de juros praticada no mercado. Veja a tabela comparativa com dados médios apurados pelo Banco Central do Brasil (BACEN):
| Modalidade de Crédito | Taxa Média Mensal | Custo Efetivo Anual (CET) | Exige Nome Limpo? |
|---|---|---|---|
| Empréstimo na Conta de Luz | 12,0% a 22,5% a.m. | 290% a 950% a.a. | Não (Aceita Negativados) |
| Cartão de Crédito Rotativo | 14,0% a 16,5% a.m. | 410% a 540% a.a. | Sim |
| Antecipação Saque-Aniversário FGTS | 1,40% a 1,80% a.m. | 18% a 24% a.a. | Não (Sem Consulta SPC/Serasa) |
| Empréstimo Consignado CLT / INSS | 1,66% a 2,50% a.m. | 21% a 34% a.a. | Não (Desconto em Folha) |
Quais São os Riscos do Empréstimo na Fatura de Luz?
Embora pareça uma saída simples para um momento de desespero, o empréstimo com desconto na conta traz três grandes perigos práticos:
1. Risco Imediato de Corte de Energia
Como o valor da parcela é somado ao seu consumo de quilowatts (kWh), se o orçamento apertar e você não conseguir pagar a fatura total, a concessionária pode emitir aviso de corte e interromper o fornecimento de eletricidade da sua residência após os prazos regulatórios da ANEEL.
2. Desdobramento de Fatura Burocrático
Por lei, a distribuidora é obrigada a emitir a fatura desmembrada caso o consumidor queira pagar apenas a energia e não o empréstimo. Contudo, na prática esse processo exige abertura de chamados na ouvidoria e pode ser desgastante e demorado.
3. Efeito Bola de Neve Financeira
Um empréstimo de R$ 1.000,00 contratado a 18% ao mês em 12 vezes pode resultar em um pagamento total superior a R$ 2.800,00, gerando um custo exorbitante para quem já está com restrições orçamentárias.
Precisa de Dinheiro Rápido Sem Comprometer a Sua Luz?
Se você trabalha com carteira assinada (CLT) ou tem saldo retido em contas ativas ou inativas do FGTS, você pode antecipar até 10 parcelas do Saque-Aniversário com juros a partir de 1,40% ao mês, sem consulta ao SPC/Serasa e com dinheiro na conta via Pix em poucos minutos.
Alternativas Inteligentes para Quem Está Negativado
Antes de aceitar juros abusivos de até 22% ao mês na sua conta de luz, avalie as opções seguras disponíveis no mercado:
- Antecipação do Saque-Aniversário FGTS: Não desconta nada do seu salário mensal nem da sua conta de energia. O pagamento é debitado anualmente direto do saldo que você já possui retido na Caixa Econômica Federal. Aceita negativados sem qualquer restrição de score.
- Empréstimo Consignado Privado (CLT): Se a sua empresa possui convênio bancário ou se você utiliza o Consignado da Carteira de Trabalho Digital, as parcelas são descontadas no holerite com taxas limitadas por lei.
- Consignado INSS: Para aposentados e pensionistas, a taxa máxima de juros é regulamentada pelo Conselho Nacional de Previdência Social (CNPS), sendo uma das mais baixas do Brasil.
Perguntas Frequentes (FAQ)
A concessionária de luz pode cortar minha energia se eu não pagar o empréstimo?
Quem mora de aluguel pode pedir empréstimo na conta de luz?
Qual a diferença entre antecipar o FGTS e pegar empréstimo na conta de luz?
Conhece alguém que precisa dessa informação?
Ajude parentes, amigos e colegas de trabalho compartilhando este guia com um clique!