Empréstimo Consignado vs. Cartão de Crédito e Pessoal: Qual a Diferença, Tabela de Juros e Como Escolher
· Revisado por Ailton dos Santos Pereira
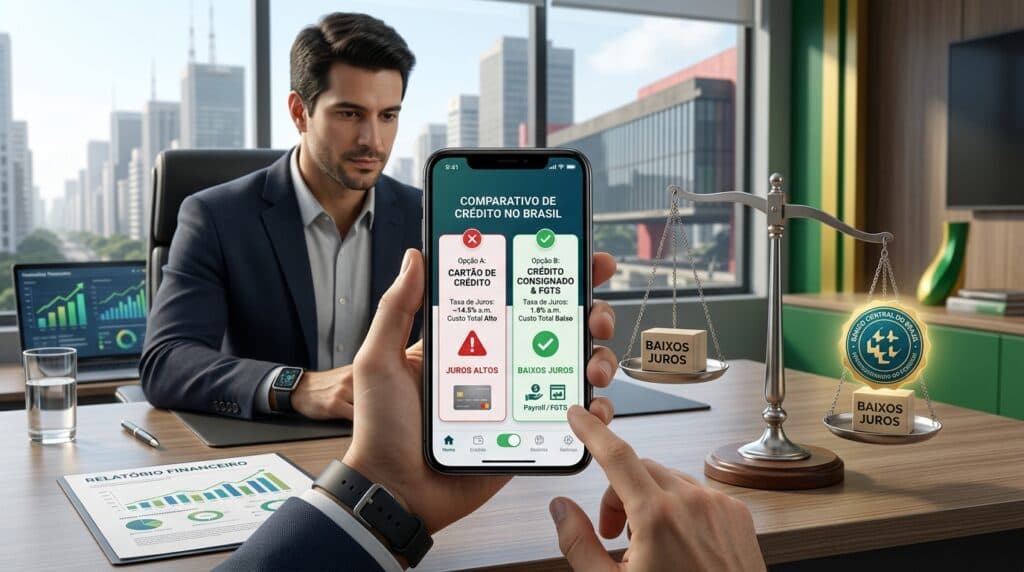
⚡ Resposta Rápida: A diferença fundamental entre o Empréstimo Consignado, o Cartão de Crédito e o Empréstimo Pessoal está na garantia da operação e no impacto dos juros no seu bolso. Enquanto o rotativo do cartão de crédito cobra taxas exorbitantes que ultrapassam 14% a 15% ao mês (mais de 400% ao ano) e o empréstimo pessoal convencional varia entre 6% e 16% a.m., o Empréstimo Consignado (INSS e CLT) e a Antecipação do Saque-Aniversário do FGTS possuem taxas a partir de 1,29% a 1,49% ao mês. Substituir dívidas caras de cartão por crédito consignado ou antecipação FGTS pode gerar uma economia de milhares de reais.
Entenda as Diferenças entre Cada Modalidade de Crédito
No mercado financeiro brasileiro, a taxa de juros de qualquer empréstimo é diretamente proporcional ao risco de inadimplência que o banco assume. Por isso, produtos sem garantia custam muito mais caro do que aqueles atrelados à folha de pagamento ou a saldos garantidos por lei:
1. Empréstimo Consignado (CLT Privado, INSS e Servidores Públicos)
No crédito consignado, o valor da parcela mensal é descontado de forma automática e direta do contracheque (no caso de trabalhadores CLT e servidores) ou do benefício previdenciário (aposentados e pensionistas do INSS). Como o risco de calote para o banco é praticamente nulo, as instituições oferecem as menores taxas de juros do país, com tetos regulamentados pelo governo federal.
2. Cartão de Crédito (Crédito Rotativo e Parcelamento de Fatura)
O cartão de crédito é um excelente meio de pagamento para compras do dia a dia quando a fatura é paga integralmente no vencimento. No entanto, se o consumidor pagar apenas o valor mínimo ou entrar no crédito rotativo, os juros compostos transformam a dívida em uma bola de neve incontrolável, acumulando taxas que superam 430% ao ano segundo estatísticas do Banco Central.
3. Empréstimo Pessoal Tradicional (Sem Garantia)
É a linha de crédito contratada diretamente em caixas eletrônicos, aplicativos bancários ou financeiras de varejo com débito em conta corrente ou carnê. Por não ter nenhuma garantia real (como salário ou FGTS), os bancos cobram juros elevados e realizam análises de crédito rigorosas, reprovando automaticamente pessoas com score baixo ou negativadas.
Tabela Comparativa de Taxas de Juros, Prazos e CET (2026)
Confira a comparação detalhada das principais linhas de crédito disponíveis no Brasil com base nos relatórios oficiais de taxas do Banco Central:
Empréstimo Consignado CLT sem Intermédio do RH
Contrate direto na Carteira de Trabalho Digital com as melhores taxas do mercado.
| Tipo de Linha de Crédito | Taxa Média Mensal | Taxa Anual Média | Aceita Negativado? | Forma de Pagamento |
|---|---|---|---|---|
| Antecipação Saque-Aniversário FGTS | A partir de 1,29% a.m. | ~16,6% a.a. | Sim (Sem consulta SPC/Serasa) | Débito anual direto no saldo FGTS |
| Empréstimo Consignado CLT Digital | A partir de 1,49% a.m. | ~19,4% a.a. | Sim (Margem de 35% do Salário) | Desconto automático no holerite |
| Empréstimo Consignado INSS / BPC | ~1,66% a.m. (Teto CNPS) | ~21,8% a.a. | Sim (Margem do Benefício) | Débito direto no benefício do INSS |
| Empréstimo Pessoal Sem Garantia | 6,00% a 16,50% a.m. | 101% a 500% a.a. | Não (Exige Score Alto) | Débito em conta ou boleto mensal |
| Cheque Especial Bancário | 8,00% a.m. (Teto BACEN) | ~151,8% a.a. | Não | Débito no saldo da conta corrente |
| Rotativo do Cartão de Crédito | 14,00% a 15,50% a.m. | 390% a 450% a.a. | Não | Fatura mensal com juros acumulados |
Simulação Real: O Impacto de Trocar uma Dívida de R$ 5.000
Veja na prática a diferença brutal de custo ao pagar uma dívida de R$ 5.000,00 em 12 meses no cartão de crédito em comparação com a substituição por crédito consignado ou antecipação FGTS:
| Opção de Pagamento | Taxa de Juros Mensal | Total Pago em 12 Meses | Economia Real |
|---|---|---|---|
| Dívida no Rotativo / Fatura Cartão | 14,50% a.m. | R$ 11.240,00+ | — (Prejuízo) |
| Empréstimo Pessoal de Banco | 7,50% a.m. | R$ 7.730,00 | Economia de R$ 3.510,00 |
| Consignado CLT / Antecipação FGTS | 1,49% a.m. | R$ 5.505,00 | Economia de R$ 5.735,00! |
🎯 Estratégia dos Especialistas: Se você possui faturas atrasadas ou está pagando o mínimo do cartão de crédito, a atitude mais inteligente é contratar um empréstimo consignado ou antecipar o FGTS para quitar a fatura à vista. Você estanca a taxa de 14% a.m. e passa a pagar parcelas com juros de apenas ~1,49% a.m.
Como Escolher a Opção Ideal para o Seu Perfil em 2026
Identifique qual é o seu perfil de renda e veja a recomendação mais vantajosa:
- Trabalhador de Carteira Assinada (CLT): A melhor opção é o empréstimo consignado privado na Carteira Digital (para quem quer parcelas mensais baixas descontadas em folha) ou a antecipação do Saque-Aniversário do FGTS (para quem tem saldo parado no FGTS e não quer nenhum desconto no salário mensal);
- Aposentado ou Pensionista do INSS / BPC: O consignado INSS oferece o teto de juros mais estável do mercado com prazos de até 84 parcelas;
- Pessoa Negativada no SPC ou Serasa: A antecipação do FGTS é a única modalidade que aprova 100% dos trabalhadores com saldo, liberando o dinheiro via Pix em minutos sem consulta aos birôs de crédito.
Como Simular e Contratar com Segurança no Portal
No portal FGTS Online, você realiza todo o processo de forma 100% digital, sem intermediários falsos e com total segurança regulatória:
- Acesse a página de Simulação de Antecipação do FGTS ou Simulação de Consignado CLT;
- Informe o valor desejado e consulte as condições personalizadas para o seu CPF;
- Confirme a proposta no aplicativo oficial do FGTS ou da Carteira de Trabalho Digital e receba o valor creditado via Pix na sua conta bancária.
Perguntas Frequentes sobre Comparativo de Crédito (FAQ)
1. Por que o empréstimo consignado é tão mais barato que o cartão de crédito?
Porque o pagamento do consignado é descontado compulsoriamente na fonte pagadora (INSS ou empresa CLT), garantindo ao banco que a parcela será paga. No cartão de crédito, o risco de inadimplência é altíssimo, fazendo com que as administradoras cobrem juros pesados para compensar perdas.
2. Antecipar o FGTS bloqueia o saque na rescisão se eu for demitido?
A antecipação bloqueia apenas o saldo correspondente às parcelas antecipadas. A multa rescisória de 40% paga pelo empregador na demissão sem justa causa continua sendo liberada integralmente para saque pelo trabalhador.
3. Posso ter consignado e antecipação do FGTS ao mesmo tempo?
Sim. O empréstimo consignado utiliza a sua margem salarial de 35% do contracheque, enquanto a antecipação utiliza o saldo do Fundo de Garantia. Uma modalidade não anula nem interfere no limite da outra.
Conhece alguém que precisa dessa informação?
Ajude parentes, amigos e colegas de trabalho compartilhando este guia com um clique!
Calculadora de FGTS & Rescisão CLT
Estimativa do Cálculo de Rescisão
Fontes e Normas Oficiais Consultadas
- Banco Central do Brasil (BACEN) – Relatório Estatístico de Taxas Médias de Juros do Sistema Financeiro
- Febraban (Federação Brasileira de Bancos) – Indicadores de Crédito ao Consumidor
- Ministério do Trabalho e Emprego (MTE) – Normas do Crédito Consignado Privado e FGTS
- Presidência da República – Lei nº 8.078/1990 (Código de Defesa do Consumidor – CDC)